Насколько сильно условия покупки влияют на итоговую доходность инвестора? Короткий ответ: ощутимо, и это поддаётся подсчёту. По нашим оценкам в рамках авторской системы из десяти критериев Oazis Estate, выгодные финансовые условия входа способны добавить порядка двух-трёх процентов к годовой доходности объекта. Мы в команде Oazis Estate считаем условия входа полноценным фактором результата, а не формальностью договора, и подробную методологию оценки наша команда собрала в каталоге Oazis Estate с разбором десяти критериев.
Разберём, из чего складываются финансовые условия, почему рассрочка и закрытые старты так важны и как этот критерий влияет на реальную доходность. Опираемся на нашу практику отбора объектов и логику расчёта, а не на обещания застройщиков.
Сразу оговоримся: выгодные условия не спасут слабый объект, но на сильном проекте они заметно улучшают результат. Поэтому условия входа мы оцениваем не отдельно, а в связке с качеством самого объекта и его доходностью. С этого и начнём.
Из чего складываются условия входа
Финансовые условия — это вся совокупность параметров покупки, а не только цена. Сюда входят размер первого взноса, наличие и срок рассрочки, ставка по ипотеке, если она используется, скидки и субсидии застройщика, а также доступ к закрытым стартам ниже рынка. Каждый из этих элементов по-своему влияет на то, сколько капитала инвестор замораживает и какую отдачу получает.
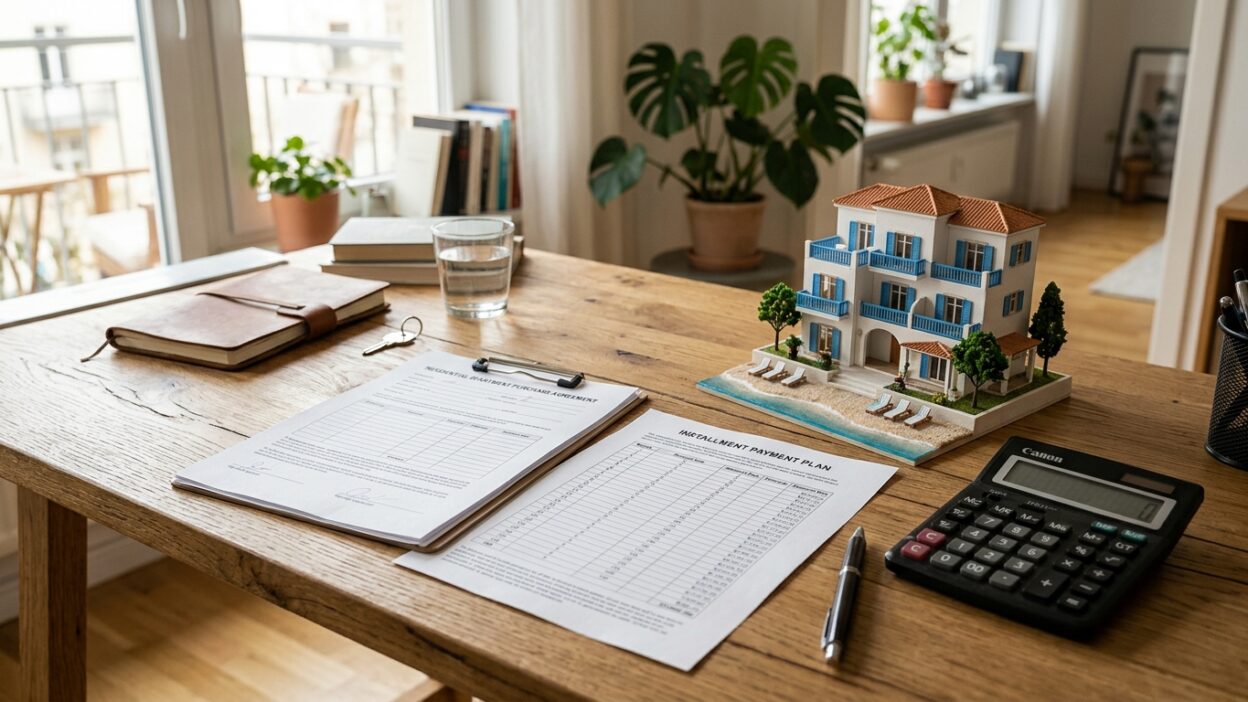
Для инвестора важно смотреть на всю картину целиком. Одна и та же цена объекта при разных условиях оплаты даёт разный результат: где-то приходится вносить всю сумму сразу, а где-то можно растянуть платёж на годы без переплаты. Поэтому сравнивать проекты только по цене метра неправильно, нужно учитывать и схему покупки. На практике объект с чуть более высокой ценой, но длинной беспроцентной рассрочкой и низким первым взносом нередко выгоднее, чем формально более дешёвый вариант, который требует внести всю сумму сразу. Реальную выгоду показывает только полный расчёт с учётом графика платежей и стоимости денег во времени.
Почему рассрочка так важна
Беспроцентная рассрочка от застройщика стала на курортном рынке главным инструментом входа. Её ценность в том, что инвестор вносит часть суммы, а остаток гасит частями до сдачи объекта, не замораживая весь капитал сразу и не переплачивая банковский процент. Это принципиально отличает рассрочку от ипотеки.
Чем длиннее срок рассрочки, тем выгоднее условия для инвестора: рассрочка дольше двух лет в нашей оценке получает высокий балл. Пока платёж распределён во времени, свободный капитал может работать в других местах или просто оставаться доступным, а сам объект всё это время дорожает по мере готовности. Это и есть скрытая выгода гибкой схемы. По сути, рассрочка позволяет инвестору управлять своим капиталом: не вынимать его весь из оборота, а распределить нагрузку и при этом уже зафиксировать объект по сегодняшней цене. На растущем рынке такая возможность особенно ценна, потому что цена метра к концу рассрочки обычно оказывается заметно выше стартовой.
Закрытые старты и скидки
Высший балл по этому критерию получают объекты с доступом к закрытым стартам ниже рынка. Возможность купить лот до публичного выхода проекта по стартовой цене даёт инвестору сразу два преимущества: лучший выбор планировок и наибольший потенциал капитализации. Это самая выгодная точка входа во всём цикле продаж.
К закрытым стартам примыкают и другие финансовые бонусы: персональные скидки, субсидированные ставки и специальные условия для ранних покупателей. Каждый такой элемент уменьшает фактическую цену входа и улучшает экономику сделки. Подобрать объект с выгодными условиями и закрытым стартом можно вместе с аналитикой в каталоге Oazis Estate.
Как условия добавляют проценты к доходности
Связь между условиями входа и доходностью прямая. Когда инвестор замораживает меньше капитала за счёт рассрочки, его отдача на вложенные средства растёт, ведь доход считается от реально вложенной суммы, а не от полной цены объекта. А вход по стартовой цене на закрытом этапе увеличивает капитализацию к моменту сдачи.
Сложенные вместе, эти эффекты и дают прибавку порядка двух-трёх процентов к годовой доходности, которую мы видим в расчётах. Для долгосрочной инвестиции это существенная разница: на дистанции в несколько лет пара процентов годовых складывается в заметную сумму. Поэтому выгодные условия мы считаем не приятным бонусом, а реальным фактором результата. Именно поэтому при подборе объекта мы всегда отдельно разбираем схему покупки и считаем чистую доходность по нескольким вариантам оплаты, чтобы инвестор видел, какой из них даёт лучший итог в его конкретной ситуации.
Как мы оцениваем условия входа по шкале
В нашей системе каждый критерий получает балл от одного до десяти, и финансовые условия оцениваются по нескольким параметрам сразу.
- Срок и процент рассрочки: беспроцентная рассрочка дольше двух лет ценится выше всего.
- Размер первого взноса: чем меньше нужно внести сразу, тем гибче схема для инвестора.
- Доступ к закрытому старту: вход по стартовой цене ниже рынка получает наивысший балл.
- Скидки и субсидии: персональные условия, которые уменьшают фактическую цену входа.
- Выбор ипотечных программ: наличие низких ставок для тех, кому нужен кредитный рычаг.
Высший балл получает объект с широким выбором гибких схем, длинной рассрочкой и доступом к закрытому старту ниже рынка. Низкий балл достаётся проекту, где доступна только полная единовременная оплата по рыночной цене без каких-либо льгот и гибкости, и инвестору приходится сразу выводить из оборота всю сумму без шанса распределить её во времени.
Чего стоит остерегаться в условиях
Выгодные на первый взгляд условия иногда скрывают нюансы. Бывает, что заявленная беспроцентная рассрочка сопровождается завышенной по сравнению с рынком ценой объекта, и тогда мнимая выгода исчезает. Поэтому условия всегда нужно оценивать вместе с базовой ценой, а не в отрыве от неё.
Вторая ловушка — жёсткий график платежей, который не совпадает с денежными потоками инвестора. Привлекательная рассрочка с крупными промежуточными взносами может оказаться неудобной, если деньги поступают неравномерно. Поэтому схему оплаты стоит примерять на свою реальную ситуацию, а не оценивать только по рекламной ставке. Грамотный подбор как раз и состоит в том, чтобы найти баланс между выгодной ценой, удобным графиком и качеством самого объекта.
Этот материал носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Условия программ меняются, оценка объекта зависит от конкретной сделки, проводить её стоит индивидуально.
Главное
Финансовые условия входа — критерий, который способен добавить порядка двух-трёх процентов к годовой доходности объекта, а потому требует не меньшего внимания, чем сама цена. В условия входят размер первого взноса, срок и процент рассрочки, скидки и субсидии, а также доступ к закрытым стартам ниже рынка, который получает наивысший балл. Беспроцентная рассрочка дольше двух лет уменьшает объём замороженного капитала, а вход по стартовой цене увеличивает капитализацию, но любые условия нужно оценивать вместе с базовой ценой объекта.
Хотите подобрать объект с выгодными условиями входа? Откройте каталог Oazis Estate в Telegram или в MAX: разберём схему покупки по десяти критериям и посчитаем, как она влияет на чистую доходность.
Оценка условий входа по десяти критериям
Разберём схему покупки конкретного объекта и её влияние на доходность по авторской методологии Oazis Estate. Каталог — в Telegram-боте и в MAX.
Частые вопросы
Насколько условия входа влияют на доходность?
По оценкам в рамках авторской системы из десяти критериев Oazis Estate, выгодные финансовые условия способны добавить порядка двух-трёх процентов к годовой доходности объекта. На дистанции в несколько лет это складывается в заметную сумму.
Что входит в финансовые условия?
Размер первого взноса, наличие и срок рассрочки, ставка по ипотеке, скидки и субсидии застройщика, а также доступ к закрытым стартам ниже рынка. Это вся совокупность параметров покупки, а не только цена метра.
Почему рассрочка важнее ипотеки?
В беспроцентной рассрочке нет банковского процента и переплаты, а платёж распределён до сдачи объекта. Инвестор замораживает меньше капитала, и чем дольше срок рассрочки, тем выше отдача на вложенные средства. Рассрочка дольше двух лет получает высокий балл.
Что получает высший балл по этому критерию?
Объект с широким выбором гибких схем, длинной беспроцентной рассрочкой и доступом к закрытому старту ниже рынка. Низкий балл достаётся проекту, где возможна только полная единовременная оплата по рыночной цене без льгот.
Какие ловушки бывают в условиях?
Заявленная беспроцентная рассрочка может сопровождаться завышенной ценой объекта, и тогда выгода исчезает. Вторая ловушка — жёсткий график с крупными промежуточными взносами, неудобный при неравномерных доходах. Условия оценивают вместе с базовой ценой.
Спасут ли выгодные условия слабый объект?
Нет. Выгодные условия улучшают результат на сильном проекте, но не компенсируют слабую локацию, ненадёжного застройщика или низкую доходность. Поэтому условия входа оценивают в связке с качеством самого объекта.