Ипотека или рассрочка — на что чаще покупают курортную недвижимость юга и что выгоднее инвестору? Короткий ответ: основной объём сделок проходит за собственные средства, а главным инструментом рассрочки стали программы застройщиков, тогда как ипотека на курортку играет вспомогательную роль. По данным компании Oazis Estate, в 2025 году доля ипотеки держалась в районе 15–25%, а драйвером спроса выступили рассрочки с нулевым процентом на два-три года. Мы в команде Oazis Estate всегда считаем итоговую выгоду по конкретной схеме, а не по общим словам. Подобрать объект с подходящими условиями входа можно через инвест-каталог Oazis Estate.
Разберём, чем отличаются ипотека и рассрочка для инвестора в курортную недвижимость, почему рассрочка вышла на первый план и в каких случаях имеет смысл каждый инструмент. Опираемся на данные рынка и логику доходности, а не на рекламные офферы.
Сразу оговоримся: выбор схемы оплаты — это часть инвестиционного расчёта, а не вопрос вкуса. Один и тот же объект при разных условиях входа даёт разную итоговую доходность, поэтому считать нужно по конкретной сделке. С этого и начнём.
Чем платят за курортную недвижимость юга
Структура оплаты на курортном рынке заметно отличается от массового жилья в крупных городах. Основной объём сделок здесь проходит за собственные средства: инвестор заводит в недвижимость свободный капитал, а не берёт его в долг под высокий процент.
Доля ипотеки при этом подвижна. В 2023 году она составляла порядка 30–40% в активные месяцы, в 2024-м на фоне льготных программ доходила до 40–45%, а в 2025 году опустилась до 15–25%. Снижение связано с ростом ставок по рыночной ипотеке и с тем, что застройщики предложили более удобную альтернативу — рассрочку.
Почему рассрочка вышла на первый план
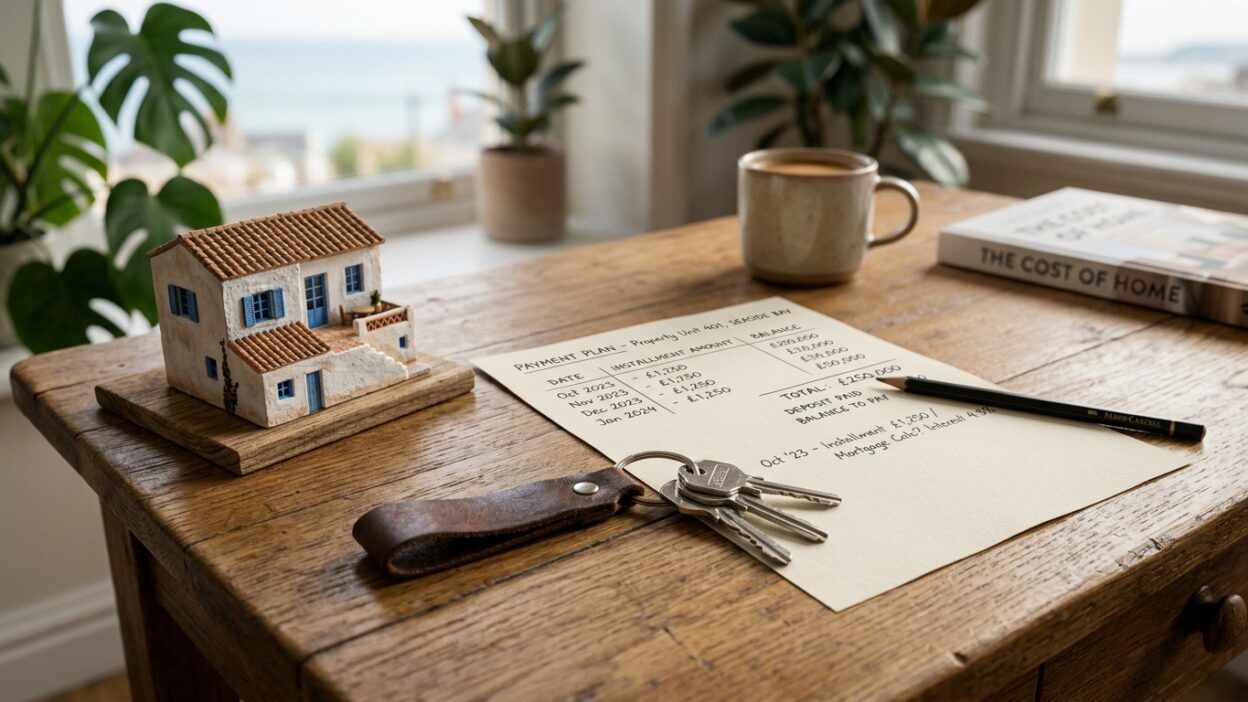
Главным драйвером спроса в 2025 году стали именно рассрочки от застройщиков, нередко с нулевым процентом на два-три года. Для инвестора это принципиально иной инструмент, чем ипотека: нет банковского процента, нет переплаты за пользование кредитом, а платёж распределён на срок строительства.
Логика простая: инвестор вносит первый взнос, а остаток гасит частями до сдачи объекта, не замораживая всю сумму сразу. Капитал при этом продолжает работать на капитализацию проекта, который дорожает по мере готовности. Беспроцентная рассрочка фактически даёт отсрочку платежа без переплаты, и это её ключевое отличие от ипотеки. Есть и нюанс: рассрочка обычно действует до момента сдачи объекта, а не на десятилетия, как ипотека, поэтому она удобна именно инвестору с горизонтом в два-три года, который рассчитывает выйти из проекта или закрыть остаток к моменту ввода. Для покупки под долгое личное проживание расклад может быть другим.
Когда имеет смысл ипотека
Это не значит, что ипотека на курортную недвижимость не нужна вовсе. Она остаётся рабочим инструментом для тех, у кого нет полной суммы и кто готов закладывать процент в свою модель. В отдельные периоды льготные программы делают ипотеку особенно привлекательной, и тогда её доля на рынке растёт.
Но для курортного инвестора ипотека редко бывает профильным выбором. Чаще её используют как дополнение: например, чтобы не выводить весь капитал из других активов. Главное — закладывать стоимость кредита в расчёт доходности, потому что процент по ипотеке напрямую уменьшает чистую отдачу от объекта. Семейную ипотеку на курортную недвижимость берут нечасто, и рассчитывать на неё как на основной механизм не стоит: условия программ меняются, а лимиты и требования не всегда подходят под формат апартаментов. Поэтому, если ипотека рассматривается, её условия нужно проверять на актуальность к моменту сделки.
Как условия входа влияют на доходность
Финансовые условия — это не формальность, а полноценный фактор доходности. По нашим оценкам в рамках авторской системы из десяти критериев, выгодные условия входа способны добавить порядка двух-трёх процентов к годовой доходности объекта.
Работает это так: беспроцентная рассрочка и низкий первый взнос уменьшают объём замороженного капитала, а закрытые старты ниже рынка увеличивают потенциал капитализации. В сумме инвестор получает больше отдачи на вложенные средства, чем при покупке того же объекта на публичном этапе по полной цене и без гибкой схемы.
На что смотреть при выборе схемы оплаты
Чтобы сравнение ипотеки и рассрочки было предметным, оценивать стоит сразу несколько параметров сделки, а не только наличие процента.
- Размер первого взноса: сколько капитала нужно внести сразу и как это влияет на остальные планы.
- Срок и процент: беспроцентная рассрочка на два-три года против ставки по ипотеке.
- График платежей: совпадает ли он со сроком строительства и вашими денежными потоками.
- Стартовая цена: сочетается ли схема с входом на закрытом старте ниже рынка.
- Гибкость выхода: как условия повлияют на возможную переуступку до сдачи объекта.
Сопоставив сделку по этим пунктам, проще понять, какая схема даёт большую чистую доходность именно в вашем случае. Сверить расчёт по конкретному объекту и условиям можно вместе с аналитикой в инвест-каталоге Oazis Estate.
Ставка ЦБ глазами инвестора
Выбор между ипотекой и рассрочкой связан и с общей денежной картиной. Когда ключевая ставка высокая, рыночная ипотека дорогая, и рассрочка выглядит выгоднее. При снижении ставки ситуация меняется не только для заёмщиков.
Здесь важен момент, который часто упускают: снижение ставки обычно подталкивает застройщиков поднимать цены, потому что спрос оживает. Для инвестора это аргумент не ждать у моря погоды: вход в объект до волны удорожания нередко выгоднее, чем экономия на будущей ставке. А деньги с истекающего вклада, доходность которого падает вслед за ставкой, логично заводить в ликвидный актив, который растёт в цене.
Что выбрать инвестору
Для большинства инвесторов в курортную недвижимость юга связка собственных средств и беспроцентной рассрочки оказывается удобнее ипотеки: нет переплаты за кредит, а капитал распределён во времени и работает на капитализацию. Ипотека уместна там, где не хватает суммы или где льготная программа делает её по-настоящему дешёвой.
Универсального ответа нет: всё решает конкретная сделка, ваш горизонт и стоимость денег на момент покупки. Поэтому схему оплаты мы всегда подбираем под объект и под задачу инвестора, а не наоборот, и считаем чистую доходность по каждому варианту отдельно.
Этот материал носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Условия программ и ставки меняются, доходность зависит от конкретного объекта и сделки, оценивать их стоит индивидуально.
Главное
На курортном рынке юга основной объём сделок проходит за собственные средства, а главным инструментом отсрочки платежа стала беспроцентная рассрочка застройщиков на два-три года. Доля ипотеки в 2025 году опустилась до 15–25% и остаётся вспомогательной: её берут, когда не хватает суммы или когда работает льготная программа. Для инвестора выгодные условия входа способны добавить порядка двух-трёх процентов к годовой доходности, поэтому схему оплаты стоит считать как часть инвестиционной модели.
Хотите подобрать объект с удобной схемой входа? Откройте инвест-каталог Oazis Estate в Telegram или в MAX: сравним условия рассрочки и ипотеки под конкретный объект и посчитаем чистую доходность.
Подбор объекта с удобной схемой входа
Сравним рассрочку и ипотеку под конкретный объект, посчитаем чистую доходность и первый взнос. Каталог — в Telegram-боте и в MAX Oazis Estate.
Частые вопросы
Чем чаще оплачивают курортную недвижимость юга?
Основной объём сделок проходит за собственные средства. Главным инструментом отсрочки платежа стали рассрочки от застройщиков, нередко беспроцентные на два-три года, а доля ипотеки в 2025 году держалась в районе 15–25%.
Почему рассрочка популярнее ипотеки?
В рассрочке нет банковского процента и переплаты за кредит, а платёж распределён на срок строительства. Инвестор вносит первый взнос и гасит остаток частями, не замораживая всю сумму, при этом капитал работает на капитализацию проекта.
Когда имеет смысл брать ипотеку?
Ипотека уместна, когда не хватает полной суммы или когда льготная программа делает её особенно дешёвой. Для курортного инвестора она чаще вспомогательный инструмент, а её стоимость нужно закладывать в расчёт доходности.
Как условия входа влияют на доходность?
По оценкам в рамках авторской системы из десяти критериев, выгодные условия входа способны добавить порядка двух-трёх процентов к годовой доходности. Беспроцентная рассрочка и закрытые старты ниже рынка увеличивают отдачу на вложенные средства.
Как связаны ставка ЦБ и выбор схемы?
При высокой ставке рыночная ипотека дорогая, и рассрочка выгоднее. Снижение ставки обычно подталкивает застройщиков поднимать цены, поэтому вход до волны удорожания нередко выгоднее ожидания дешёвой ипотеки.
Что в итоге выбрать инвестору?
Чаще выигрывает связка собственных средств и беспроцентной рассрочки: нет переплаты, капитал распределён во времени. Но универсального ответа нет, всё решает конкретная сделка, горизонт и стоимость денег на момент покупки.